
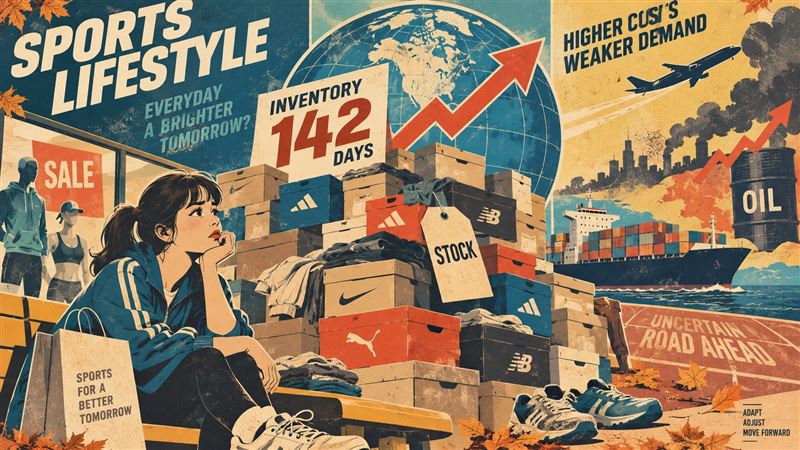
全球運動休閒品牌庫存壓力再度升高。法人指出,2026年第2季國際運動休閒品牌及零售商整體庫存天數攀升至142天,年增8%、季增13%,創下疫後新高,也明顯高於歷史平均的108天,預期台灣成衣與製鞋供應鏈訂單不確定性恐延續至2026年第4季至2027年第1季,產能利用率不足也將壓抑獲利率修復速度。法人表示,雖然多數品牌實際庫存數量仍維持低檔,但原物料價格上揚、美國關稅推升終端售價,使消費者來客數與商品轉換率轉弱,再加上美國實質工資呈現負成長,進一步壓抑消費動能。面對下半年銷售競爭加劇,多數品牌傾向維持保守採購策略。法人預估這一波產業庫存調整至少還需要2個季度,若稼動率無法快速回升,毛利率與營益率改善時程也可能同步延後。
中東局勢升溫 油價通膨衝擊
在外部總體經濟環境方面,中東地緣政治局勢持續升溫,成為壓抑非必需消費的另一項重大風險。自7月美伊談判破局後,荷姆茲海峽船隻遇襲,加上胡塞武裝與沙烏地阿拉伯、葉門政府軍衝突再起,推升布蘭特原油強勢站上每桶100美元以上大關,較6月低點反彈逾40%。能源價格大幅上漲也推升市場對通膨與升息的擔憂,美國10年期公債殖利率攀升至4.97%,較6月低點高出約0.6個百分點。法人認為高能源價格短期內難以解除,對終端消費的衝擊主要體現在兩大面向,首先是通膨持續侵蝕民眾實質購買力,其次則是能源支出大幅增加將排擠其他非必需性消費預算,因此對整體非必需消費維持極度保守看法。
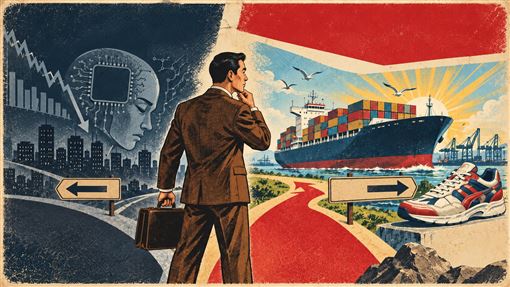
聚焦利基消費 航運族群突圍
面對總經不確定性,法人策略上建議轉向較不受總體景氣影響的利基型消費以及受惠高運價的運輸類股。從8月營收表現來看,運輸類別成為消費產業最大亮點,貨櫃航運營收年增54%、散裝航運年增30%,主要反映中東衝突造成可用運力受限及能源價格上升帶動煤炭替代需求。航空業營收則年增28%,受惠燃油附加費調漲與半導體出口暢旺;隱形眼鏡營收亦年增29%。投資建議方面,法人推薦聚焦自行車、隱形眼鏡、遊戲等利基消費與航運族群,指標標的包括巨大(9921)、美利達(9914)、視陽(6782)、望隼(4771)、鈊象(3293)、陽明(2609)及萬海(2615),均給予增加持股評等。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。