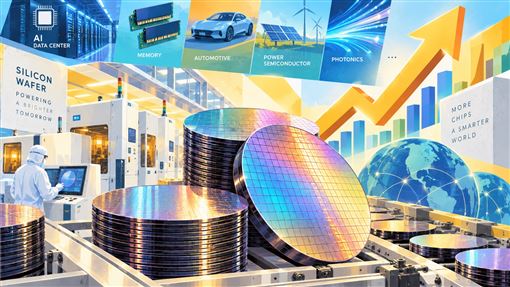

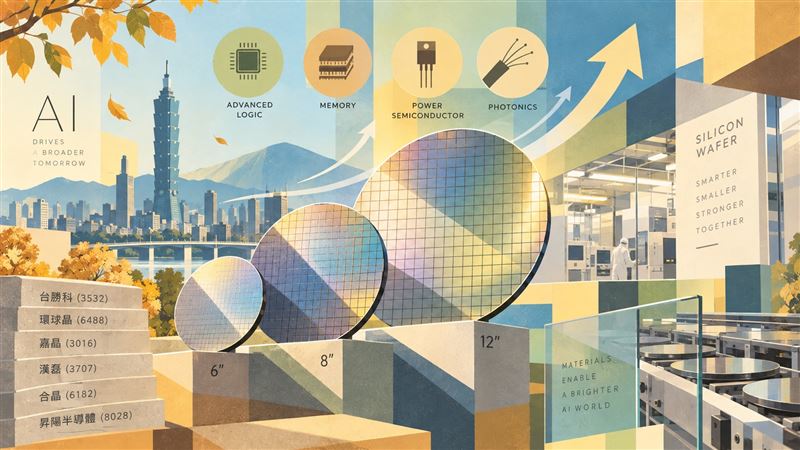
AI需求持續向半導體各環節擴散,作為晶片製造關鍵材料的矽晶圓近期迎來近3年來首次全面調漲,6吋、8吋及12吋產品報價漲幅至少1成。根據國際半導體產業協會統計,2026年第2季全球矽晶圓出貨面積達35.73億平方英吋,季增9.1%、年增7.4%,成長動能主要來自AI相關需求,並由先進邏輯與記憶體進一步擴散至功率元件與光子領域,顯示本輪需求回升已不再侷限於單一應用。法人指出,過去一段時間矽晶圓市場受到庫存調整及成熟製程需求疲弱等因素壓抑,但隨AI伺服器、高速運算、記憶體與先進封裝需求持續增長,晶圓拉貨動能逐步回溫,產品價格也開始如實反映供需結構的顯著改善。
此次6吋、8吋及12吋矽晶圓產品同步漲價,代表矽晶圓景氣已由局部復甦正式轉向全面改善。尤其12吋矽晶圓直接受惠先進製程與高階記憶體擴產,8吋與6吋產品則可望受惠功率元件、類比晶片及特殊製程需求回升。台股相關供應鏈中,台勝科(3532)與環球晶(6488)為大型矽晶圓供應商,最直接受惠報價調升與需求改善;合晶(6182)與嘉晶(3016)則可望受惠成熟製程與特殊應用回溫;漢磊(3707)具備功率半導體與特殊製程題材;昇陽半導體(8028)則可望受惠先進製程擴產帶動再生晶圓與測試晶圓需求。
檢視各廠基本面,從2026年前2季獲利表現來看,環球晶每股純益達11.87元,昇陽半導體為3.32元,嘉晶為1元,合晶為0.06元;台勝科與漢磊目前則仍處於虧損狀態。籌碼面方面,8月17日至9月14日期間,台勝科獲投信買超1.24萬張,相對受到法人資金青睞。整體而言,法人認為AI正在帶動半導體材料需求由點向面擴散,矽晶圓全尺寸漲價是產業供需結構改善的重要訊號。後續若先進邏輯、記憶體、功率元件與光子應用持續擴產,矽晶圓報價與產能利用率仍有進一步上行空間,相關台廠有望深度受惠新一輪產業景氣復甦循環。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。