
輝達(NVIDIA)9月29日正式發布AI工廠散熱認證規範,報告全面轉向樂觀,不僅雙鴻重返水冷認證名單、目標價上看2000元,奇鋐也喊出4340元起跳,健策更被推升至9400元天價。然而,財經專家「股海老牛」點出,散熱三雄前8月營收年增率皆高達4至8成,但本益比卻落在37倍到154倍之間,同一個AI水冷題材卻呈現三種價錢。
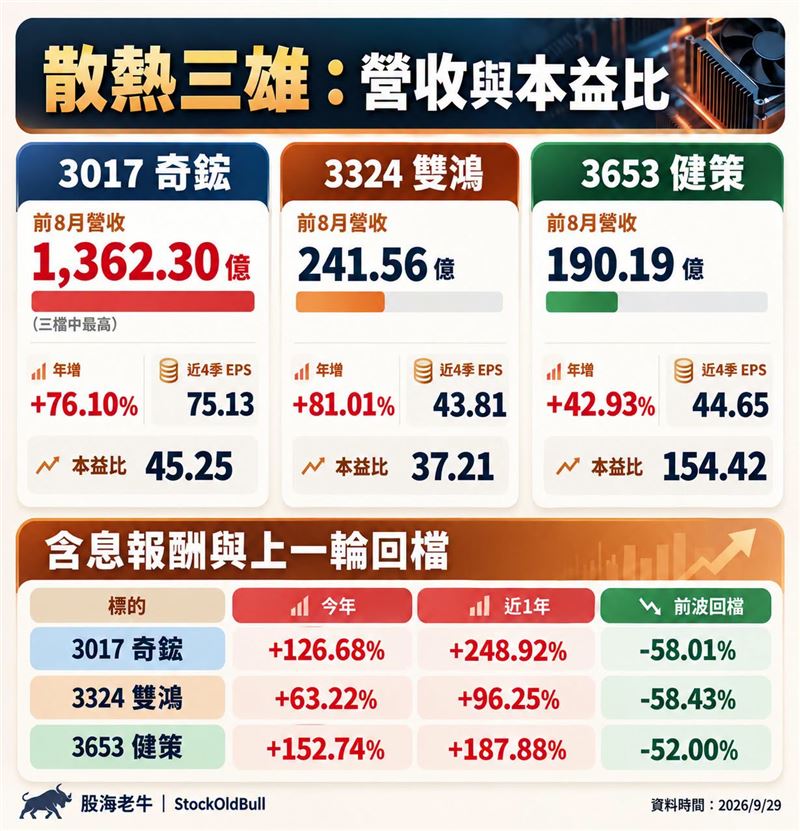
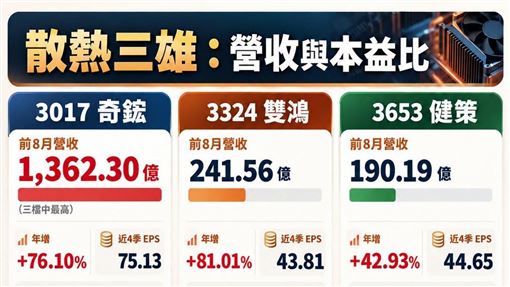
股海老牛在臉書發文,根據最新統計數據,散熱三雄前8月營運皆維持高檔:
奇鋐(3017):前8月營收1362.3億元、年增76.1%,近4季EPS為75.13元,本益比約45.25倍。
雙鴻(3324):前8月營收241.56億元、年增81.01%,近4季EPS為43.81元,本益比約37.21倍。
健策(3653):前8月營收190.19億元、年增42.93%,近4季EPS為44.65元,本益比高達154.42倍。
引發市場討論的是,營收成長率居冠的雙鴻本益比最低,而成長率相對較低的健策本益比卻超過150倍。股海老牛指出,關鍵在於「毛利率」差異。健策今年第二季毛利率達46.81%,為三雄之冠;雙鴻第二季毛利率則為28.42%,且單季EPS較第一季下滑。
此外,本益比反映的是市場對獲利前景的定價。若改以法人預估的「2027年EPS」推算,奇鋐預估EPS為174元(本益比約19.5倍)、雙鴻預估90元(本益比約18倍),而健策預估達208元,本益比則從154倍大幅壓縮至約33倍。顯示健策目前的超高本益比,本質上是市場已經提前反映未來的獲利預期。
面對法人調升目標價,市場多空看法分歧。有網友認為,隨著新一代Rubin晶片功耗衝上1.8kW,散熱系統轉向水冷已成不可逆的「剛性物理限制」,短線回檔反而是布局時機;但抱持懷疑態度的網友則質疑,法人拿2027年獲利定價當前股價,本質上是在過度預支未來,隨時有評價修正的風險。
對此,股海老牛表示,AI與水冷需求確實存在,但各廠推進仍有變數,例如健策的高獲利預期仍押在測試中的TR Lid產品,雙鴻則需觀察第4季量產進度是否順暢。一旦獲利預估遭到下修,原本看似合理的遠期評價就會瞬間顯得昂貴。回顧2024年至2025年4月期間,散熱三雄股價均曾出現過52%至58%的顯著回檔,顯示「題材沒死,只是期待先被打對折」。
老牛提醒,投資人不宜盲目追逐法人喊出的目標價,應理性回歸基本面追蹤三大指標:「毛利率守不守得住」、「客戶集中度是否過高」以及「未來實際EPS能否跟上股價漲幅」,藉此降低追高風險。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。