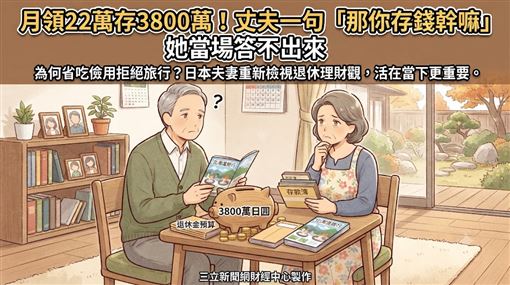

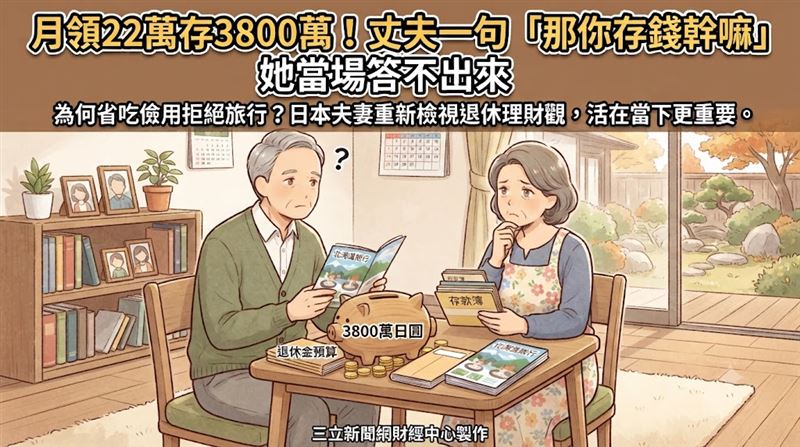
日本一對夫妻每月領取約22萬日圓(約新台幣4.4萬元)退休金,另有約3800萬日圓(約新台幣760萬元)金融資產,房貸也已繳清。70歲的和子(化名)卻總以「我靠退休金生活」為由婉拒旅行邀約,直到72歲丈夫秀一(化名)一句反問,才讓她重新檢視自己的花錢觀念。
退休金月領22萬日圓存款3800萬日圓 為何仍省吃儉用
和子年輕時為了晚年安穩,與丈夫長年努力存錢,孩子獨立後更存下不少積蓄。但真正靠退休金過日子後,她卻覺得存款「用掉就補不回來」,開始比價買菜、減少外食,也一再拒絕朋友邀約。秀一提議平日去溫泉住兩晚,總花費超過10萬日圓(約新台幣2萬元),她仍以「太貴了」回絕。
日本老人退休金花錢觀念轉變 北海道旅行成關鍵
秀一想去北海道,三晚四天約15萬日圓(約新台幣3萬元),和子又想打退堂鼓。秀一反問:「那你存錢是為了什麼?」他強調不是要花光,而是希望遇到這種時候不必煩惱。夫妻倆隨後檢視預算,發現日常開銷仍在退休金範圍內,但房子已超過25年,需預留熱水器、外牆等修繕費與醫療照護費,並另訂旅行與外食的年度預算。
日本老人退休規劃 不只存多少更要想怎麼用
和子表示,自己並未停止存錢,只是不再覺得「最好不要花錢」,趁健康時與丈夫同遊,比那15萬日圓更重要。不過,根據《THE GOLD ONLINE》報導日本總務省2025年調查顯示,65歲以上無業夫妻家庭每月消費支出,比可支配所得多約4萬2434日圓(約新台幣8487元),所需退休資金依住房、健康與照護狀況而異,3800萬日圓是否足夠無法一概而論。退休規劃除了「存多少」,也要想「用來做什麼」。
每個家庭所需的退休資金數量都不盡相同。很難斷言3800萬日圓的儲蓄是否足夠,或者每月22萬日圓的退休金是否不夠。您需要考慮住房成本、每月開支以及未來的醫療和長期照護費用。 另一方面,如果你僅僅因為對未來的焦慮而繼續限制支出,你可能會錯過使用已存錢的機會。
退休儲蓄不僅僅關乎“存多少錢”,還關乎“你想用這些錢做什麼”以及“你能負擔得起多少開銷”。與準備退休資金同等重要的是決定如何使用這些資金,這對於規劃退休後的財務狀況至關重要。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。