
台股重磅焦點即將登場!聯發科(2454)預計於10月30日正式召開法說會並公佈第三季財報。近期市場對半導體族群的目光從未停歇,尤其在旗艦晶片提前拉貨與AI ASIC(專用積體電路)題材加持下,聯發科繳出的成績單能否超越市場預期,成為左右台股多頭氣勢的重要風向球。對一般投資人而言,這不僅是一檔權值股的財報檢視,更是觀察下半年高階手機晶片與AI商機走向的最佳密碼。
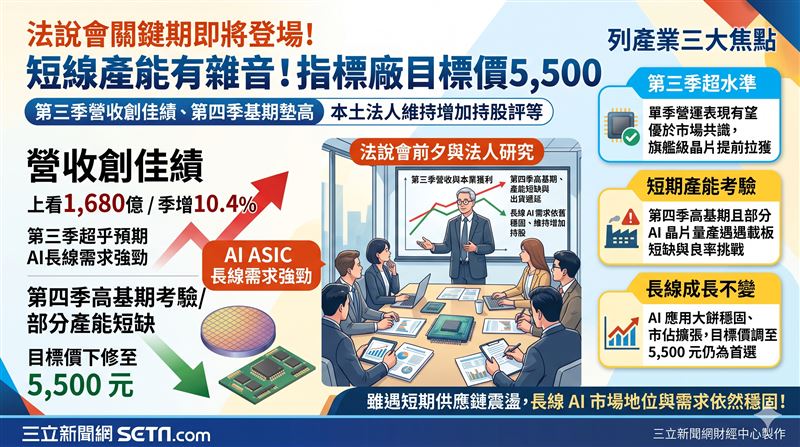
根據本土法人最新釋出的前瞻報告顯示,聯發科第三季營運表現有望繳出優於市場共識與公司財測的亮眼成績。單季營收預估將達到1,680億元,較第二季成長10.4%,比原先公司財測上緣高出5%,更超越市場共識5%至8%。這波成長動能主要歸功於旗艦級手機SoC「天璣9600 Pro」提前拉貨,加上整體通訊晶片需求維持強勁。
隨著營運規模擴大帶動營運槓桿改善,本土法人預估第三季營業利益率將比第二季的15%提升1.4個百分點,達到16.4%,單季每股盈餘(EPS)預估可達17.41元,展現出強韌的獲利底氣。
不過,展望第四季,營運成長步調可能因短期因素而稍作歇息。本土法人預估第四季營收季增幅度約為34%,低於先前預期的高標,主因在於第三季的營收基期墊高、第四季智慧型手機需求轉趨平緩,以及部分次世代AI晶片量產進度略受影響。
在AI ASIC布局方面,雖然先前市場高度關注Humufish晶片在生產端面臨IC載板短缺及良率挑戰,導致部分出貨時程遞延,但另一款重要專案Zebrafish的客戶需求依然強勁,2028年的出貨量預估反向獲得上修。整體而言,AI應用的長期大餅依舊穩固,聯發科在其中的市占率也持續擴張。
綜合考量產能瓶頸與獲利模型調整,本土法人將聯發科未來12個月的目標價調整為5,500元,評價基準維持以2028年景氣循環高峰本益比25倍來計算。儘管短期供應鏈雜音讓股價面臨震盪,但看好其在AI ASIC市場的關鍵地位以及強勁的TPU需求成長,聯發科依然是半導體產業的核心首選標的,投資評等維持「增加持股」。
現階段收盤價落在4,150元,對於放眼長線的投資人來說,法說會前後的籌碼變化與高階晶片實際出貨進度,將是進場布局的重要觀察時機。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。