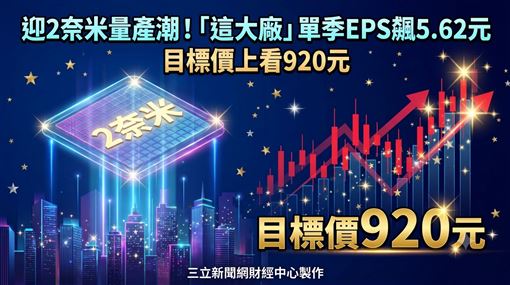

新應材(4749)公布第三季自結財報,在出貨動能穩步墊高下,單季繳出稅前淨利6.12億元、稅後淨利5.31億元的成績單,每股盈餘(EPS)達5.62元。累計前三季稅前淨利為13.83億元,稅後淨利11.75億元,EPS 12.56元,不僅刷新同期紀錄,更一舉跑贏去年全年的11.33元。展望第四季,隨著客戶加快2奈米製程量產腳步,新應材營運火力可望持續加溫,本土投顧因此維持「買進」評等,目標價920元。不過新應材昨(3)日股價回檔55元、跌幅8.09%,收在625元。
迎2奈米量產潮 這大廠目標價上看920元
法人指出,新應材第三季自結稅後EPS為5.62元,季增74.6%、年增83.2%,獲利達成率高達148%,大幅優於市場預期,因此重申「買進」建議,背後有四大理由:
一、大客戶規劃興建34座先進製程廠,目前僅新竹、高雄兩座預計於2026年下半年開始放量,未來隨著客戶陸續在寶山、高雄、台南、熊本、亞利桑那等地擴產,新應材營收將跟著客戶產能同步墊高,其餘32座新廠更是日後可期的潛在營收來源。
二、在黃光微影製程領域,新應材是主要客戶相當倚重的供應夥伴,旗下表面改質劑(Rinse)、洗邊劑(EBR)及底部抗反射層(BARC)等產品,待2奈米進入放量期後,出貨貢獻將明顯浮現。
三、高雄廠一期預計2027年第一季產能全開,二期同樣鎖定2027年第一季投產,且規模大於一期,足以滿足主要客戶到2030年的需求,屆時半導體材料營收可望較2025年成長一倍。此外,高雄三期也將在2027年動工,以接軌主要客戶2031年A10節點的放量時程。
四、新應材的目標是成為台灣第一家「半導體晶圓光阻材料供應商」,目前KrF光阻材料正進行客戶驗證,預計2027年通過認證,並在2030年達成3000萬美元的營收目標。
法人預估,新應材2026年、2027年稅後EPS分別為16.4元、23.06元,年增48.6%、40.6%。回頭來看,新應材過往歷史評價區間落在27至110倍,目前本益比(PER)僅29.5倍,評價已退回低檔區,因此維持「買進」建議,目標價920元,是以40倍PER乘上2027年EPS推估而得。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。