
AI伺服器需求持續強勁,鴻海(2317)第三季營收、獲利及每股純益(EPS)同步創下單季新高,第四季營運展望全面優於預期。本土投顧看好AI機櫃出貨放量,預估2027年營收上看14.89兆元,EPS達24.79元,維持「買進」評等,目標價300元。
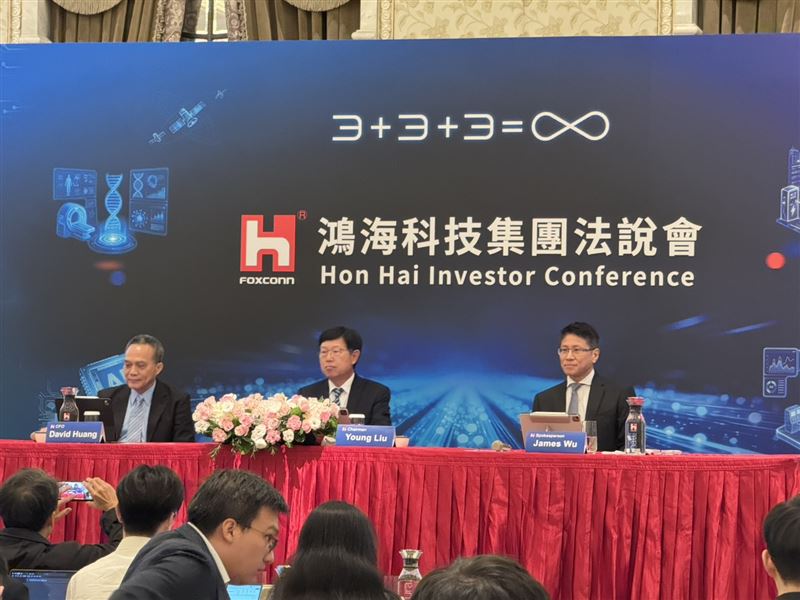
法人指出,鴻海第三季營收3.03兆元,季增19.8%、年增47.0%,營收達成率104.8%,優於原估2.89兆元。毛利率6.0%,較原估5.7%高出0.3個百分點,營業利益率3.8%,優於原估3.3%,業外收益達34億元,每股純益5.51元,優於原估4.73元,顯示AI伺服器需求強勁,帶動獲利表現超乎預期。
展望第四季,法人看好雲端網路、AI伺服器機櫃開始大量出貨,AI機櫃出貨預期季增高雙位數,通用伺服器溫和成長,季節性消費電子需求同步增溫。預估第四季營收3.52兆元,季增16.3%、年增35.0%,毛利率5.8%、營業利益率3.4%,EPS上修至5.96元,優於原估5.60元。
法人分析,管理層全面上修2026年全年營運展望,其中消費智能由顯著成長上修為強勁成長,電腦終端由衰退上修為顯著成長,元件及其他業務由持平上修為顯著成長,三大產品線展望均較前次法說改善,雲端網路業務則維持強勁成長。
展望2027年,法人預估鴻海營收將由原估14.58兆元上修至14.89兆元,EPS預估24.79元。法人認為,鴻海VR機櫃自動化程度提升,預期產線爬坡速度較快,加上NeoCloud客戶持續擴增、VR整體市占率高於GB,將成為後續成長動能,維持買進建議,目標價300元。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。