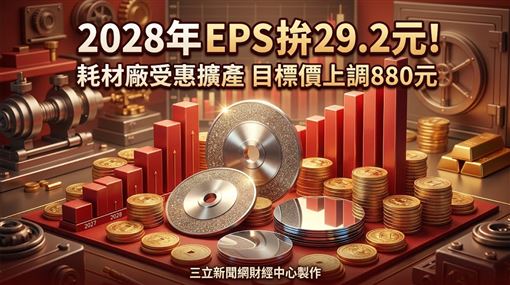

AI先進製程持續擴產,半導體耗材廠中砂(1560)成為法人看好的受惠股。本土投顧指出,中砂第2季毛利率大幅優於預期,鑽石碟(DBU)、砂輪(ABU)及再生晶圓(SBU)三大事業同步改善,維持「增加持股」評等,並將目標價調升至880元,以2028年EPS、30倍本益比評價。
中砂2026年第2季營收25億元,季增8.7%、年增17.9%,受惠主要晶圓代工客戶N2擴產,其中N2相關營收季增84%;毛利率一舉升至40%,季增5個百分點,優於市場預期2.7個百分點,帶動稅後淨利5.23億元、EPS 3.49元。法人指出,ABU、DBU及SBU毛利率本季分別提升6、4、5個百分點,顯示產品組合改善與產能利用率提升效益浮現。
法人認為毛利率結構性改善仍有上行空間,預估整體毛利率將由2026年的40.6%,進一步升至2027年的44%、2028年的45.8%。其中DBU將是主要獲利引擎,受惠積極擴產及美系IDM客戶帶來成長空間,預估2026年DBU與SBU營收分別成長41%、23%,ABU則受漲價效益帶動。
產能方面,DBU目前約6萬片/月,預計2026年第4季提高至7萬片,年增40%,並規劃2027年底擴至9.5萬片;SBU則將由目前40萬片/月,於2027年底提升至43萬片。先進製程持續擴張,也讓中砂直接受惠晶圓代工客戶資本支出與CMP耗材需求成長。
獲利方面,法人預估中砂2026至2028年營收分別達106.97億元、129.56億元及152.48億元;EPS依序為16.28元、23.17元、29.24元,其中2026年EPS年增75.4%。不過,後續仍須留意晶圓代工廠產能利用率下滑,以及先進製程產能爬坡不如預期等風險。整體而言,AI與先進製程擴產正同步拉高中砂產品需求與獲利結構,成為法人調高目標價至880元的主要理由。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。