
當我們還在討論手機通訊能不能零死角時,一場改寫全球通訊版圖的太空革命正在加速成形。美國聯邦通訊委員會(FCC)近期預計擴大釋出高達1,050 MHz的固定衛星服務頻譜,同時太空探索技術公司SpaceX的星艦(Starship)也蓄勢待發,準備在第14次飛行測試中首次大規模部署次世代的V3衛星。
在監管政策鬆綁與硬體規格全面升級雙管齊下之下,不僅讓直連手機(Direct to Cell)的應用從想像化為現實,更為國內相關供應鏈注入強勁的營運成長柴火,成為資本市場備受矚目的兵家必爭之地。
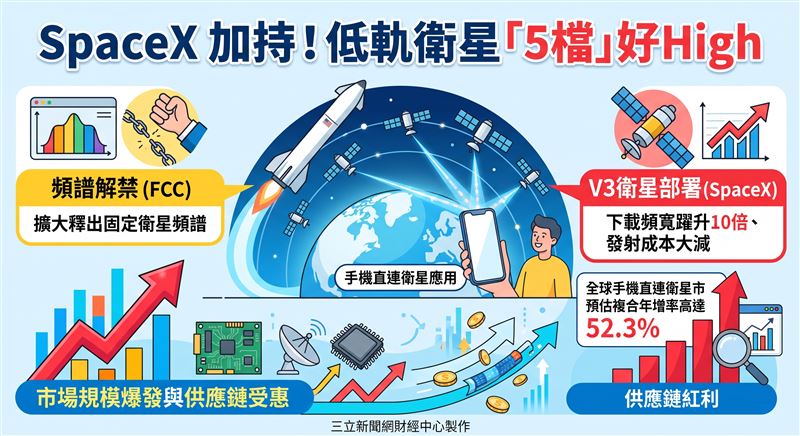
綜觀這波產業升級的核心動能,首先來自於FCC針對衛星頻譜的主動改革。本次預計擴大的12.7至13.25 GHz頻段,將能大幅增加衛星直接服務大量用戶終端的容量,滿足家用寬頻、飛機及船舶等移動場景的高流量需求;而新增的42至42.5 GHz毫米波頻段,則能強力強化衛星與地面站之間的高容量回傳能力,徹底打通低軌衛星網路在用戶端與骨幹端的雙向瓶頸。
在太空端方面,SpaceX即將登場的星艦第14次飛行測試,將首度嘗試部署共26顆V3衛星。相較於主力採用的V2 mini衛星,V3衛星單顆下載頻寬高達1 Tbps,較前代大幅躍升超過10倍,發射成本更大減90%。隨著V3衛星陸續上線,預期將帶動整體發射量與資料處理能力呈指數級成長。
隨著V3衛星的大規模部署與頻譜資源擴增,手機直連衛星(Direct to Cell)服務正迎來結構性的起飛。根據調研機構Market.us的最新數據顯示,全球Direct to Cell市場規模在2026年至2030年間的複合年增率(CAGR)高達驚人的52.3%,預期龐大的傳輸流量與網狀星座需求,將為國內具備技術優勢的衛星通訊供應鏈帶來龐大的訂單紅利。
其中,身為全球最大衛星板供應商的華通(2313),不僅主導兩大衛星發射商的板材生產,受惠於Starship V3規格升級與用量大增,將迎來價量齊揚的榮景,本土法人給予買進評等,最新收盤價為228.5元,目標價上看325元,預估2025至2027年每股盈餘分別為5.51元、7.76元與13.10元。
除了華通之外,這波太空商機也讓多檔台廠供應鏈成為法人關注焦點。在PCB與零組件部分,同樣積極卡位衛星板市場的燿華(2367),預估2025至2027年每股盈餘為0.68元、2.81元與3.23元。
在高頻元件與通訊領域表現亮眼的昇達科(3491),預估2025至2027年每股盈餘分別達7.83元、20.29元與37.11元;以及積極拓展光電與衛星應用的萊德光電-KY(7717);再加上持續提供網通與終端設備支援的啟碁(6285)。
隨著全球低軌衛星星座持續擴張,相關供應鏈業者正手握訂單與技術優勢,迎向營運成長的高光時刻。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。