
過去治療自體免疫疾病,往往只能仰賴廣效型的類固醇或非專一小分子免疫抑制劑,但這種療法正全面迎來走向「精準標靶抗體與通路調控」的典範轉移。
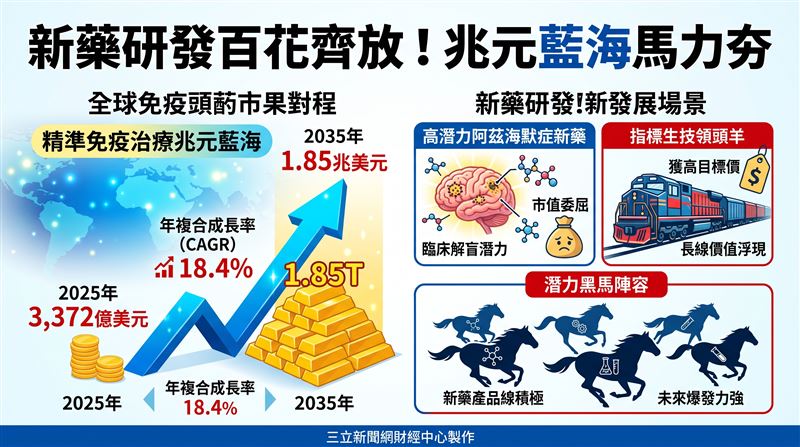
根據本土法人最新發布的生技產業報告指出,這股結合患者基因與分子特徵的精準免疫治療浪潮,將大幅推升全球免疫藥物市場規模,預計自2025年的3,372億美元,以高達18.4%的年複合成長率,爆發成長至2035年的1.85兆美元。對於想在生技板塊尋找長線爆發力的投資人來說,這片兆元藍海絕對是不可錯過的兵家必爭之地。
在這波精準免疫的淘金熱中,本土法人特別點名安立璽榮(7871)具備強烈的價值重估契機。目前安立璽榮的市值約為6億美元,對照近五年阿茲海默症臨床二期平均高達13億美元的授權交易金額,其估值顯然遭到市場低估。
安立璽榮旗下的抗體新藥 EI-001 鎖定全球高達7,000萬名患者的白斑症市場,是目前全球唯一處於臨床二期的抗 IFN-γ 單株抗體。該藥物直接專一中和驅動黑色素細胞凋亡的致病核心,突破了現有口服 JAK 抑制劑面臨的30%療效天花板與黑框警示疑慮,預計在2027年內完成解盲。
而在世紀絕症阿茲海默症的戰場上,其口服小分子抑制劑 EI-1071 具備高達97%的超高血腦屏障通透性與3nM高活性,並首創導入 TSPO-PET 腦影像定量抗發炎療效,完全避開了現有 Aβ 抗體容易引發 ARIA(腦水腫與微出血)的致命傷。
目前本土法人雖暫未給予安立璽榮目標價評等,但預期隨未來6到18個月關鍵臨床數據陸續出爐,後勢極具爆發潛力。
提到國內生技製藥的指標,自然不能忽略藥華藥(6446)。在本次本土法人的評估報告中,藥華藥是唯一獲得明確目標價指引的生技股。針對藥華藥,本土法人給予了「持有-超越同業」的投資評等,並將目標價設定在1,125元。相較於報告中所紀錄的股價1,180元,雖然短線上檔空間看似收斂,但法人仍看好其基本面吸引力優於多數同業,展現出台灣生技股少有的穩健市場地位。
台灣生技製藥產業的創新底蘊不僅於此,本土法人在報告中也同步盤點了多檔極具潛力的同業個股,雖然現階段皆列為「未評等」,但其市場版圖依然值得投資人持續追蹤。其中包含深耕新藥開發的合一(4743),目前股價約落在44.0元;而漢康(7827)與圓祥(6945)則分別以162.0元與132.0元的股價,積極推進旗下新藥產品線。
此外,股價落在29.4元的麗寶新藥(7888),同樣名列本土法人的觀察名單之中。這些新藥尖兵處於不同的研發階段,共同為台灣生技產業累積了可觀的能量,未來隨時有機會成為吸引市場目光的生技黑馬。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。